日本を代表する巨大電機メーカーとして長年経済を牽引してきた東芝は、2023年12月に株式上場を廃止し、新たな再建の道を歩み始めています。かつては日本のものづくり精神の象徴とされた名門企業が、なぜ上場維持を断念せざるを得なかったのでしょうか。
本記事では、東芝上場廃止に至るまでの決定的な理由、日本産業パートナーズ(JIP)による買収の背景、不正会計問題や米ウェスチングハウスの巨額損失、アクティビスト(物言う株主)との激しい対立の歴史を解説します。加えて、島田太郎社長の下で進められるキオクシア再編など、2026年現在の最新動向についてもわかりやすく紐解いていきます。
東芝上場廃止の理由と株式非公開化に至った背景
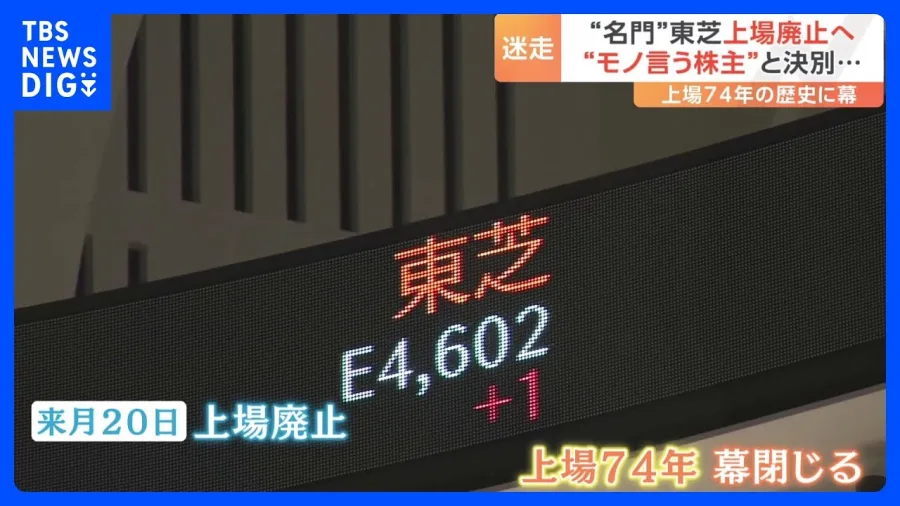
東芝が上場廃止を選択した最大の理由は、経営の独立性を守りつつ抜本的な事業再生を断行するためでした。長年にわたるガバナンスの混乱により、国内外の投資ファンドやアクティビストが株式の多くを保有するようになり、経営陣と株主の間で深刻な対立が続いていました。
この対立構造が解消されない限り、中長期的な成長投資や事業再編を進めることが極めて困難であるという判断から、株式を非公開化して経営の意思決定を迅速化する道が選ばれました。公式発表資料や関係者の証言によると、上場企業としての維持コストや情報開示のプレッシャーからも解放され、足元の利益に左右されない体制を作る狙いがあったとされています。
不正会計問題と米ウェスチングハウスの巨額損失の衝撃
東芝の経営基盤を根本から揺るがし、崩壊の端緒となったのが2015年に発覚した不正会計問題です。歴代経営陣が関与した利益の水増し問題は、企業の社会的信用を大きく失墜させました。
さらに追い打ちをかけたのが、米国の原発子会社ウェスチングハウス(WH)における巨額の買収損失です。原子力事業の安全性基準の厳格化や工事遅延により、数千億円規模の損失が発生し、東芝の財務状況は一気に債務超過の危機へと陥りました。この危機を乗り越えるために、当時稼ぎ頭であった主力事業である東芝メモリ(現キオクシア)の売却を余儀なくされるなど、事業ポートフォリオの解体が始まっていったのです。
アクティビスト(物言う株主)との対立とTOB(株式公開買付)の経緯
財務危機を脱するために実施した大規模な増資により、海外のヘッジファンドやアクティビスト(物言う株主)が東芝の株式を大量に取得し、経営への発言力を急激に高めました。株主側は会社の分割や高値での売却を強く要求し、経営陣との間で激しい代理人戦争や株主提案が繰り返されました。
こうした混乱を収拾するため、経済産業省の動向も背景に含みつつ、国内の安定した投資家連合による買収模索が本格化しました。その結果、日本産業パートナーズ(JIP)が率いる国内企業連合によるTOB(株式公開買付)が成立し、総額2兆円規模とされる買収劇を経て株式非公開化が実行されることとなりました。
【解説】東芝再建を巡る主な出来事の時系列
東芝が経営危機から上場廃止、そして現在の再建期に至るまでの主要な経緯を分かりやすく整理します。
| 時期・年 | 発生した出来事 | 主な内容・背景 |
|---|---|---|
| 2015年3月期 | 不正会計問題の発覚 | 歴代社長が関与した不適切な会計処理が発覚し、経営陣が引責辞任。 |
| 2017年前後 | 米原発事業の巨額損失 | 米ウェスチングハウスの破産申請に伴い、数千億円規模の特損を計上。 |
| 2021年〜2022年 | 戦略的代替案の検討と対立 | 会社分割案を巡り、アクティビスト株主と経営陣が激しく対立。 |
| 2023年9月〜10月 | JIPによるTOB成立 | 日本産業パートナーズ(JIP)による総額約2兆円の株式公開買付が成立。 |
| 2023年12月 | 東芝の上場廃止 | 約74年間にわたる東京証券取引所などの上場に幕を閉じ、株式非公開化。 |
島田太郎社長の体制とキオクシア再編の行方
株式非公開化を達成した後、島田太郎社長のもとで東芝は新たな成長戦略の策定を進めています。非公開化により短期的な株価変動のプレッシャーから解放されたことで、デジタルインフラや量子技術、次世代エネルギーといった長期的な研究開発投資にリソースを集中させることが可能になりました。
また、東芝が間接的に大きな持分を保有する半導体大手キオクシアの再編や上場に向けた動きも、グループ全体の財務健全化と企業価値向上の鍵を握っています。報道各社の取材やアナリストの分析によると、バラバラになりかけていた社内の一体感をふたたび取り戻し、インフラサービス企業としての収益基盤を固めるフェーズに入っています。
【東芝上場廃止】に関するよくある質問(FAQ)
Q1:東芝の上場廃止によって、一般の株主が保有していた株はどうなったのですか?
A1:2023年12月の株式非公開化に伴い、一般株主が保有していた株式は強制買取り(または金銭交付)の対象となりました。保有株数は自動的に現金化され、証券口座から消滅し、上場企業としての東芝の株取引は終了しています。
Q2:東芝は現在も事業を続けているのですか?倒産したわけではないのですか?
A2:倒産したわけではありません。株式を非公開化しただけであり、社会インフラ、エネルギー、電子デバイス、デジタルソリューションなどの各事業は通常通り継続しており、顧客との取引や従業員の雇用も維持されています。
Q3:日本産業パートナーズ(JIP)とはどのような企業ですか?
A3:JIPは、日本の事業会社の再編やカーブアウト(事業切り出し)を数多く支援してきた国内の独立系プライベート・エクイティ・ファンドです。東芝の買収においては、オリックスや中部電力、JR東海などの国内有力企業が出資する連合を形成し、資金面と経営支援を行っています。
東芝の上場廃止とJIPによる買収劇は、日本企業が直面してきた「ガバナンス不全」「巨額買収の失敗」「アクティビストとの主導権争い」という現代の経営課題における象徴的な事例となりました。
短期的な利益追求や株主との衝突によって身動きが取れなくなった名門企業が、あえて「株式非公開化」という荒療治を選択したことは、日本経済全体のM&Aや事業再生のあり方に大きな一石を投じました。2026年現在、島田太郎社長のもとで進められているインフラ・デジタル分野への構造改革やキオクシア再編などの動向が、真の復活を遂げられるかどうかの試金石として引き続き国内外から注目を集めています。