自動車を購入する際、多くの人が利用するマイカーローン。しかし、「何年で組むのが一番お得なのか」「月々の支払いを抑えたいけれど総額の金利負担が心配」と悩む方は少なくありません。返済期間の選択は、家計のキャッシュフローやライフプランに直結する極めて重要な要素です。
本記事では、自動車ローンにおける平均的な返済期間の実態や、人気の5年・7年・8年ローンそれぞれのメリット・デメリットを解説。月々の返済額と金利負担のバランスを見極め、家計に無理のない賢いローンの組み方と選び方のコツを分かりやすく紐解いていきます。
車ローンの平均返済期間と市場のトレンド
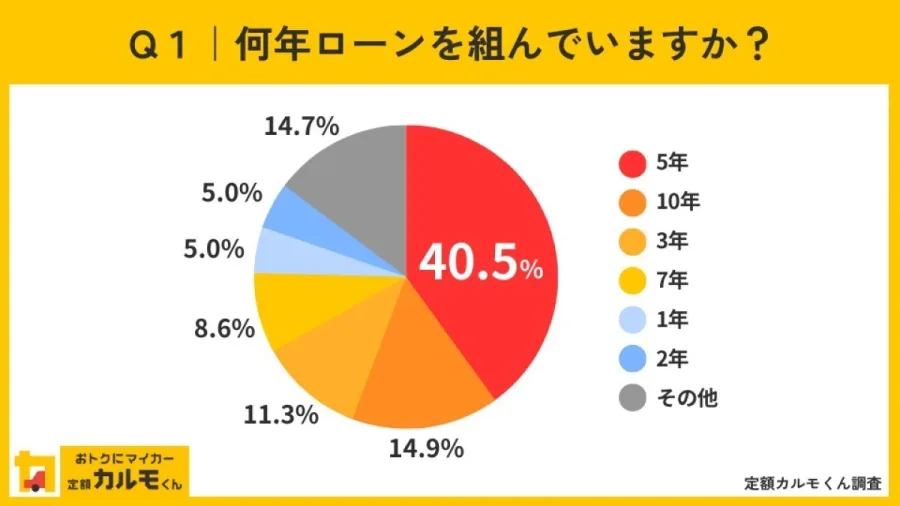
マイカーローンを組む際、世間の一般水準がどの程度であるかは気になるところです。自動車販売業界や金融機関の動向によると、マイカーローンの平均的な返済期間は、およそ5年(60回払い)から7年(84回払い)の間で設定されるケースが大半を占めています。
近年では車両本体価格の上昇や安全装備・先進技術の充実、さらには残価設定型ローンの普及により、返済期間が長期化する傾向が見られます。かつては3年〜5年がスタンダードとされていましたが、月々の家計負担を平準化させるために7年や8年といった長期の選択肢を選ぶユーザーが年々増加しているのが実態です。
5年ローンを選ぶメリット・デメリット
自動車ローンの定番とも言える「5年(60回払い)」は、多くの金融機関やディーラーローンで標準的にすすめられる期間です。この期間を選択することのメリットとデメリットを整理します。
最大のメリットは、金利負担を比較的低く抑えられる点です。返済期間が短いため、金融機関に支払うトータルの利息総額が少なくなり、車にかかる総コストを抑制できます。また、5年という期間は一般的な車の車検2回分のスパンとも合致し、車を買い換えるタイミングの計算が立ちやすいという利点もあります。
一方で、デメリットとしては、月々の返済額が7年や8年の長期ローンに比べて高くなる点が挙げられます。そのため、毎月の収入から一定の返済枠を安定して確保できるだけの経済的な余裕が大切です。
7年・8年ローンを選ぶメリット・デメリット
近年、シェアを拡大している「7年(84回)や8年(96回)」といった長期のローンについても、その特徴を正しく理解しておく必要があります。
最大のメリットは、何といっても月々の返済額を大幅に抑えられる点です。「予算的にワンランク上の車種やグレードを諦めざるを得ない」と考えていた場合でも、返済期間を延ばすことで月々の家計を圧迫せずに購入が可能になります。
しかし、デメリットとして注意すべきなのは金利負担の総額です。借入期間が長くなるほど金利がかかる期間も延びるため、トータルの総支払額は5年ローン等に比べて高くなります。また、長期間乗るうちに車の価値(下取り価格)が大きく下がり、ローン残高が車の価値を下回る「逆ざや」の状態になりやすい点にも留意が必要です。
【比較表】返済期間別(5年・7年・8年)の特徴とシミュレーション視点
車ローンの返済期間による違いを、項目ごとに整理して比較します。自身のライフスタイルに照らし合わせ、どの期間が最も適しているかを判断するための参考にしてください。
| 返済期間 | 月々の負担感 | 金利負担の総額 | こんな人におすすめ |
|---|---|---|---|
| 5年(60回) | やや高め | 少ない(お得) | 総支払額を抑えたい、早めに完済したい人 |
| 7年(84回) | 標準・バランス型 | 中程度 | 月々の支払いを抑えつつ、標準的な期間で乗りたい人 |
| 8年(96回以上) | 低い | 多い(負担増) | 月々のキャッシュフローを最優先させたい人 |
金利負担と月々の返済額のバランスを見極めるコツ
ローンの組み方で最も失敗しやすいのは、「月々の返済額が安い」という表面的な数字だけに注目してしまうことです。金利が数パーセント違うだけで、数年間のスパンでは数十万円単位の差が生じるケースも珍しくありません。
金利負担を軽減するための有効なアプローチとして、頭金を一定額用意することや、余裕ができたタイミングでの繰り上げ返済を活用する方法があります。すべての金額をフルローンで長期返済に回すのではなく、頭金で元本を削ることで、長期ローンを選んだ場合でも金利負担を賢くコントロールすることが可能です。
家計に無理のない賢いローンの組み方と選び方の基準
自動車ローンを組むにあたり、家計破綻や返済に行き詰まるリスクを防ぐための判断基準は明確です。一般的に、車の維持費(駐車場代、ガソリン代、保険、税金)とローン返済額の合計が、世帯の手取り月収の「10%〜15%程度」に収まるのが理想的とされています。
また、ライフステージの変化(結婚、出産、子どもの進学、住宅購入など)が想定される期間とローンの満期が重ならないかを確認することも不可欠です。「今の月々なら払える」という短期的な視点だけでなく、将来の支出増加リスクを見据えた無理のない設計を行いましょう。
【車ローン何年】に関するよくある質問(FAQ)
Q1:車ローンは何年で組むのが一番選ばれていますか?
A1:一般的には5年から7年の間で組む人が最も多い傾向にあります。近年は月々の負担を軽減できる7年ローンを選ぶ割合が増加しています。
Q2:長期ローンを組んだ途中で一括返済や繰り上げ返済はできますか?
A2:多くの金融機関やディーラーローンで繰り上げ返済や一括返済は可能です。ただし、金融機関によっては手数料がかかる場合もあるため、契約前に規約を確認することをおすすめします。
Q3:頭金なしのフルローンでも問題ありませんか?
A3:頭金なしでも審査に通れば購入は可能ですが、借入総額や金利負担が増えるほか、ローンの残高が車の価値を上回るリスクが高くなるため注意が必要です。
マイカーローンの返済期間選びは、単に「月々いくら払えるか」だけでなく、金利負担の総額やライフサイクルの変化を見据えたトータルの資金計画が成否を分けます。
5年、7年、8年それぞれのメリット・デメリットを正確に把握し、自身の収入や貯蓄状況、車の買い替えサイクルに最適な選択をすることが、家計を守りながら快適なカーライフを送るための最大の近道となります。