2026年現在、日本銀行による金融政策の正常化や市場金利の変動を背景に、資産運用や貯蓄のあり方を見直す人が急増しています。中でも「国債の金利」や「個人向け国債」は、元本割れリスクのない安全性の高い運用先として改めて注目を集めていますが、その仕組みや種類ごとの違いを正確に理解できているでしょうか。
本記事では、国債の金利が変動する仕組みや日銀の動向が与える影響、さらに変動10年・固定5年・固定3年の違いから買い方、メリット・デメリットまで、投資初心者が知っておくべきポイントを網羅して分かりやすく解説します。
国債の金利が決まる仕組みと日銀動向がもたらす影響
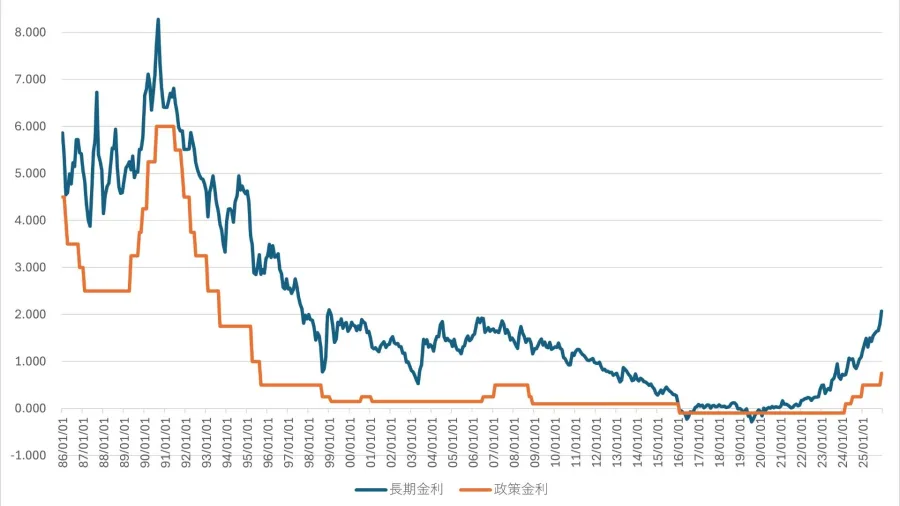
国債とは、国が発行するいわば「国への借用証書」であり、購入者は国から利子を受け取り、満期時には元本が戻ってくる仕組みになっています。国債の金利は、発行される時点の市場金利や経済情勢に強く左右されます。特に日本銀行の金融政策の変更は、長期金利や短期金利の基準に直結するため、国債の利回りにも大きな影響を及ぼします。
近年、日銀がマイナス金利政策を解除し、段階的な金利引き上げや金融政策の正常化にかじを切ったことで、市場における国債の利回りも上昇傾向にあります。これに伴い、これまで超低金利下では魅力が薄れていた国債の利息収入が改善され、安全資産でありながら一定ののリターンが期待できる商品として、個人投資家の関心が急速に高まっています。
個人向け国債の基本ラインナップ:変動10年・固定5年・固定3年の違い
個人向け国債には、主に「変動10年」「固定5年」「固定3年」の3つのタイプが用意されており、投資家の資金計画や金利見通しに合わせて選ぶことができます。それぞれの特徴を正しく理解することが、賢い資産運用の第一歩となります。
変動10年は、金利が市場の動きに合わせて半年ごとに見直される仕組みです。将来的な金利上昇局面において利息が増えるメリットがあるため、インフレやさらなる金利上昇に備えたい人に適しています。一方、固定5年と固定3年は、発行時に決まった金利が満期まで変わらないため、将来の受取利息が事前に確定する安心感があります。
個人向け国債の種類別スペック・メリット・デメリット比較
どのタイプの個人向け国債を選ぶべきか迷ったときは、それぞれのメリットやデメリット、中途換金のルールを一覧で比較するのが近道です。以下の比較表に、主要な3つのタイプの特徴を整理しました。
| 種類 | 金利タイプ | 満期 | 金利の見直し | 中途換金の条件 | 主なメリット・デメリット |
|---|---|---|---|---|---|
| 変動10年 | 変動金利 | 10年 | 半年ごと | 発行から1年経過後、中途換金可能(直近2回分の利子が差し引かれる) | メリット:金利上昇に対応できる デメリット:金利低下時は利息が減る |
| 固定5年 | 固定金利 | 5年 | なし(満期まで一定) | 発行から1年経過後、中途換金可能(直近2回分の利子が差し引かれる) | メリット:受取利息が確定し安心 デメリット:期間中の金利上昇の恩恵を受けられない |
| 固定3年 | 固定金利 | 3年 | なし(満期まで一定) | 発行から1年経過後、中途換金可能(直近2回分の利子が差し引かれる) | メリット:資金拘束期間が短い デメリット:10年や5年に比べ金利がやや低め |
表からも分かる通り、すべての個人向け国債に共通する大きな強みは「国が発行していることによる高い安全性(元本割れなし)」と「最低1万円という少額から購入できる手軽さ」です。また、万が一急な資金が必要になった場合でも、発行後1年以上が経過していれば中途換金ができるため、定期預金のような安心感を持って利用できます。
金利上昇局面における国債投資のメリット・デメリット
金利上昇のニュースを聞いて「国債を買うべきか」と悩む人は少なくありません。金利が上昇している環境下での国債投資には、明確なメリットと注意すべきデメリットが存在します。
最大のメリットは、新規に発行される国債の利率が上がることによる受取利息の増加です。特に変動10年を選んでおけば、今後のさらなる金利上昇の波に乗って利息が増えていく恩恵を受けられます。また、預金と異なり元本が国によって保証されているため、株式市場などのボラティリティ(価格変動)が高い環境において、資産の安全な受け皿として機能します。
一方で、すでに低い金利で固定型の国債を保有している場合、市中金利が上昇すると「もっと高い金利の商品があったのに」という機会損失が生じる点がデメリットとなります。加えて、市場で取引される「窓口購入型(市場価格のある国債)」の場合、金利が上昇すると既存の債券価格が下落する仕組みがあるため、中途売却する際には注意が必要です。ただし、個人向け国債に関しては発行価格での買い取りとなるため、この価格変動リスクを回避できる仕組みになっています。
初心者が知っておくべき国債の買い方と実践的なステップ
個人向け国債の購入を検討する際、実際の買い方や手続きのハードルを気にする人は多いですが、手順自体は非常にシンプルです。証券会社や銀行、ゆうちょ銀行などの取扱金融機関に口座を開設し、毎月募集される期間内に購入申し込みを行うだけです。
購入にあたっては、以下のステップを意識するとスムーズです。
- ステップ1:取扱金融機関の選定 - ネット証券やメガバンク、地方銀行など、普段使っている口座やキャッシュバックキャンペーンなどを基準に選びます。
- ステップ2:資金の性質に合わせたタイプの選択 - 「当面使わない資金で金利上昇を狙うなら変動10年」、「数年以内に確実に使う予定の資金なら固定3年・5年」といったように目的を明確にします。
- ステップ3:購入の申し込み - 毎月発行される募集期間内に、希望する金額(1万円単位)を指定して申し込みを完了させます。
【国債の金利】に関するよくある質問(FAQ)
Q1:国債の金利が上昇すると、私たちの生活や住宅ローンにはどのような影響がありますか?
A1:国債の金利(特に長期金利)は、銀行の住宅ローン金利(特に変動型や固定型の基準)の指標となるため、国債金利の上昇は住宅ローンの金利引き上げ圧力につながる傾向があります。マイホーム購入や借り換えを検討している人は、金利動向を注視する必要があります。
Q2:個人向け国債は途中で売却したくなったら、いつでも現金化できますか?
A2:発行から1年間は原則として中途換金ができませんが、1年経過後であればいつでも中途換金が可能です。換金時には「直近2回分の各利子(税引き前)相当額×0.79685」が差し引かれますが、元本割れすることはありません。
Q3:投資初心者が最初に選ぶべきなのは、変動10年と固定型のどちらですか?
A3:2026年現在の金利見通しを踏まえると、今後のさらなる金利上昇局面に対応しやすい「変動10年」を選ぶ投資家が多い傾向にあります。ただし、運用期間が明確に決まっている場合は、期間に合わせた固定型を選ぶのも合理的な選択肢です。
国債の金利や日銀の政策動向は、私たちの資産防衛や運用戦略に直結する極めて重要な要素です。2026年現在の金利上昇トレンドにおいて、リスクを抑えながら確実なリターンを狙う手段として、個人向け国債の価値は高まっています。
「元本割れのリスクを絶対に避けたい」「預金よりも少しでも効率よくお金を増やしたい」と考えている人にとって、変動10年や固定型の特徴を理解してポートフォリオの一部に取り入れることは、非常に理にかなった選択肢といえます。自身の資金計画と照らし合わせながら、無理のない範囲で賢く活用していきましょう。