2026年現在、医療技術の進歩や通院治療の長期化に伴い、生活を守るための保障のあり方を見直す人が増えています。中でも「がん保険は本当に必要か」という疑問は、多くの人が一度は直面する大きな悩みです。「公的医療保険があるから十分」という意見がある一方で、「貯蓄だけでは万が一の時に足りなくなるのでは」という不安も根強く存在します。
本記事では、高額療養費制度の実態や実際の治療費の平均データ、さらに独身や共働きといったライフステージごとの違いを踏まえ、どのような人にがん保険が必要なのかを客観的な視点から分かりやすく紐解きます。
がん保険は本当に必要?公的医療保険と高額療養費制度の限界
「日本には充実した公的医療保険があるから、がん保険は不要ではないか」という議論は長年続いています。確かに日本の健康保険制度では、窓口負担が原則3割(または1割・2割)に抑えられ、さらに医療費が高額になった場合は「高額療養費制度」によって自己負担額に上限が設けられています。
しかし、この高額療養費制度だけではカバーしきれない「見えない費用」が存在する点に注意が必要です。例えば、入院時の食事代や差額ベッド代、先進医療を受ける場合の技術料は、すべて公的保険の対象外となります。がん治療は通院中心にシフトしているため、先進医療特約や一時金給付のある保険が役立つ場面も少なくありません。
がん治療費の平均費用と「貯蓄で足りるか」の現実
実際にがんに罹患した場合、どれくらいの費用がかかるのでしょうか。一般的に、がんの治療費そのものは高額療養費制度の活用によって数百万〜数千万円に膨れ上がることは稀ですが、問題となるのは「治療の長期化」と「収入の減少」です。
通院治療が長引くことで仕事をセーブせざるを得なくなり、手取り収入が減少するケースは珍しくありません。現在の貯蓄額が十分であれば保険に頼らずに対応可能ですが、万が一の長期療養や収入減に直面したとき、生活費を圧迫するリスクをどう評価するかが判断の分かれ目となります。
| 費用の項目 | 内容・対象範囲 | 自己負担の仕組み・注意点 |
|---|---|---|
| 医療費本体 | 手術、放射線治療、抗がん剤治療など | 公的医療保険適用(3割負担など)+高額療養費制度の上限適用あり |
| 先進医療技術料 | 厚生労働大臣が定める先進医療(重粒子線治療など) | 全額自己負担(技術料は保険適用外となり高額になるケースがある) |
| 諸費用・生活費 | 差額ベッド代、食事代、通院交通費、減収分 | 全額自己負担(公的制度の対象外、家計への影響が大きい) |
がん保険のメリット・デメリットと医療保険特約との違い
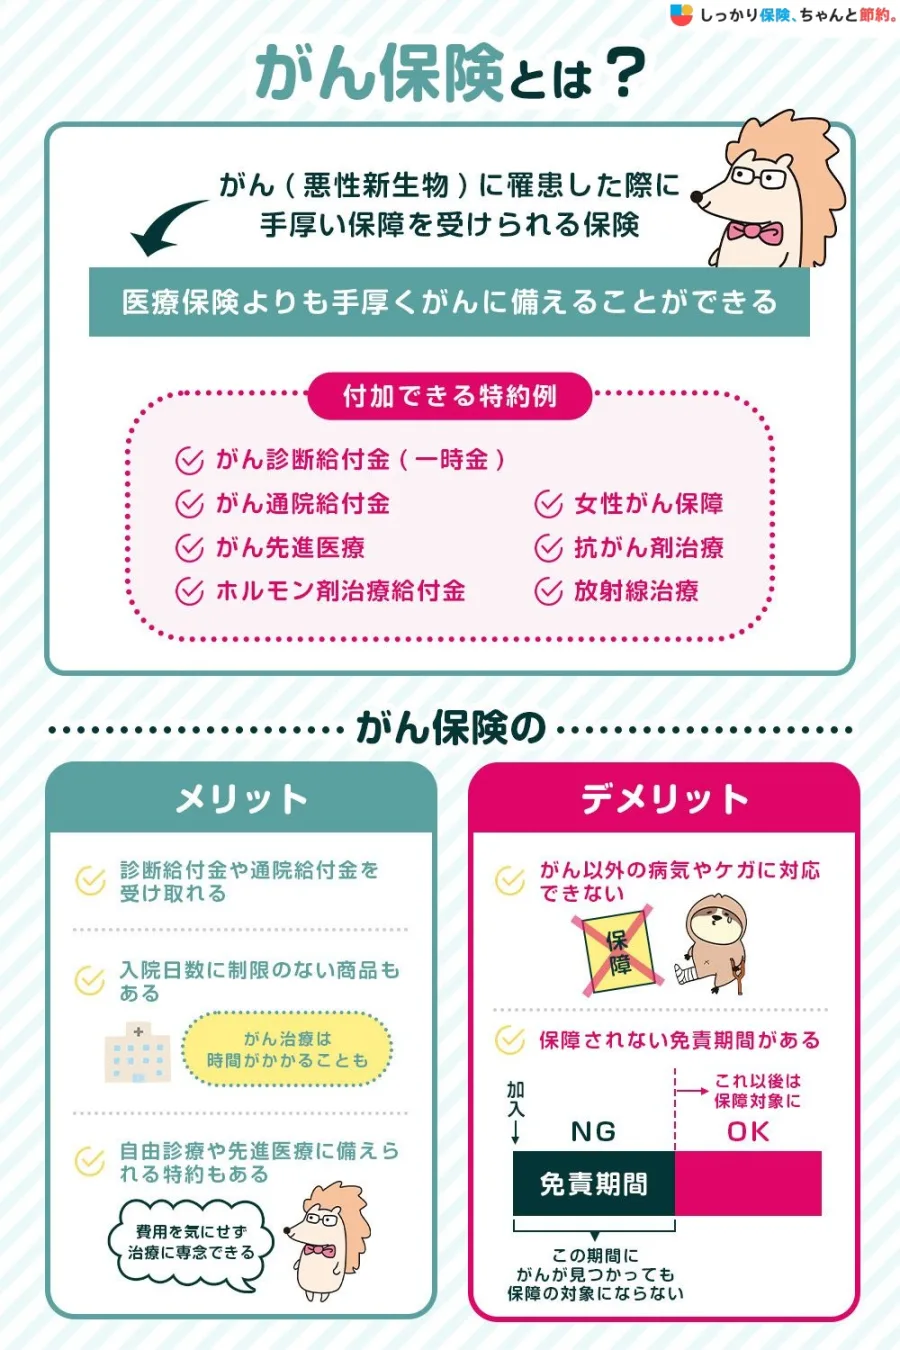
がん保険を検討する上で、通常の医療保険やその特約との違いを理解しておくことは非常に重要です。一般的な医療保険は「病気やケガ全般の入院・手術」を広く浅く保障するのに対し、がん保険は「がんに特化した手厚い保障」に特化しています。
がん保険の最大のメリットは、診断一時金などによってまとまった資金をスピーディに受け取れる点です。これにより、自由診療の選択肢が広がり、当面の生活費や治療費の不安を大きく軽減できます。一方で、デメリットとしては「がん以外の病気には一切給付されない」「保険料の掛け捨てになる可能性がある」点が挙げられます。
独身・共働き・子育て世帯:入るべき人の特徴とライフステージ別アプローチ
がん保険が必要かどうかは、個人の貯蓄状況だけでなく、家族構成や働き方によって大きく変わります。ライフステージに応じた特徴を把握することで、自分にとって本当に必要な保障が見えてきます。
まず独身の場合は、扶養する家族がいないため、当人の生活費と治療費さえ確保できれば、高額な貯蓄やがん保険の優先度は低くなる傾向があります。ただし、万が一の際に親や親族に経済的負担をかけたくない場合や、若年層でまだ十分な貯蓄がない段階では、掛け金の安い定期タイプなどで備える選択肢もあります。
次に共働き世帯の場合は、お互いに収入があるため一方が就業不能になっても直ちに破綻するリスクは低いですが、子どもがいる場合や住宅ローンを抱えている場合は注意が必要です。世帯の固定費や教育費のバランスを考慮し、不足する生活費を補うための備えを夫婦で話し合うことが大切です。
【がん保険必要か】に関するよくある質問(FAQ)
Q1:貯蓄が十分にある場合でも、がん保険に入る意味はありますか?
A1:現在の貯蓄額が治療費や数年間の生活費を十分にカバーできる水準であれば、原則としてがん保険の必要性は低くなります。ただし、全額自己負担となる先進医療の技術料や、想定外の長期化に備えて安心を買う目的で加入するケースもあります。
Q2:医療保険にがん特約をつければ、専用のがん保険はいりませんか?
A2:医療保険のがん特約でも基本的な入院や手術はカバーできますが、診断一時金の金額や保障の手厚さにおいて、がん専用保険の方が優れていることが多いです。保障内容と保険料のバランスを比較して選ぶのが一般的です。
Q3:就業不能保険とは何が違うのですか?
A3:がん保険は「がんと診断された時や治療を受けた時」に一時金や給付金が支払われるのに対し、就業不能保険は病気やケガで長期間働けなくなった場合に毎月お給料のように給付金が支払われる保険です。目的が異なるため、収入減少リスクに特化して備えたい場合に併用が検討されます。
がん保険の必要性は、世間の噂や一般的な加入率に流されるのではなく、自身の貯蓄額、公的医療保険のカバー範囲、そして家族構成や働き方を冷静に分析した上で決定すべきものです。
医療技術の進化に伴い、入院期間の短縮や外来治療の増加など、治療のスタイルは常に変化しています。「もしがんに罹患したとき、貯蓄と公的制度だけで経済的平穏を保てるか」というシミュレーションを行い、納得のいく選択をすることが何よりも重要といえます。